Chuvas atrasam plantio de milho e mantêm negociações restritas em vários estados
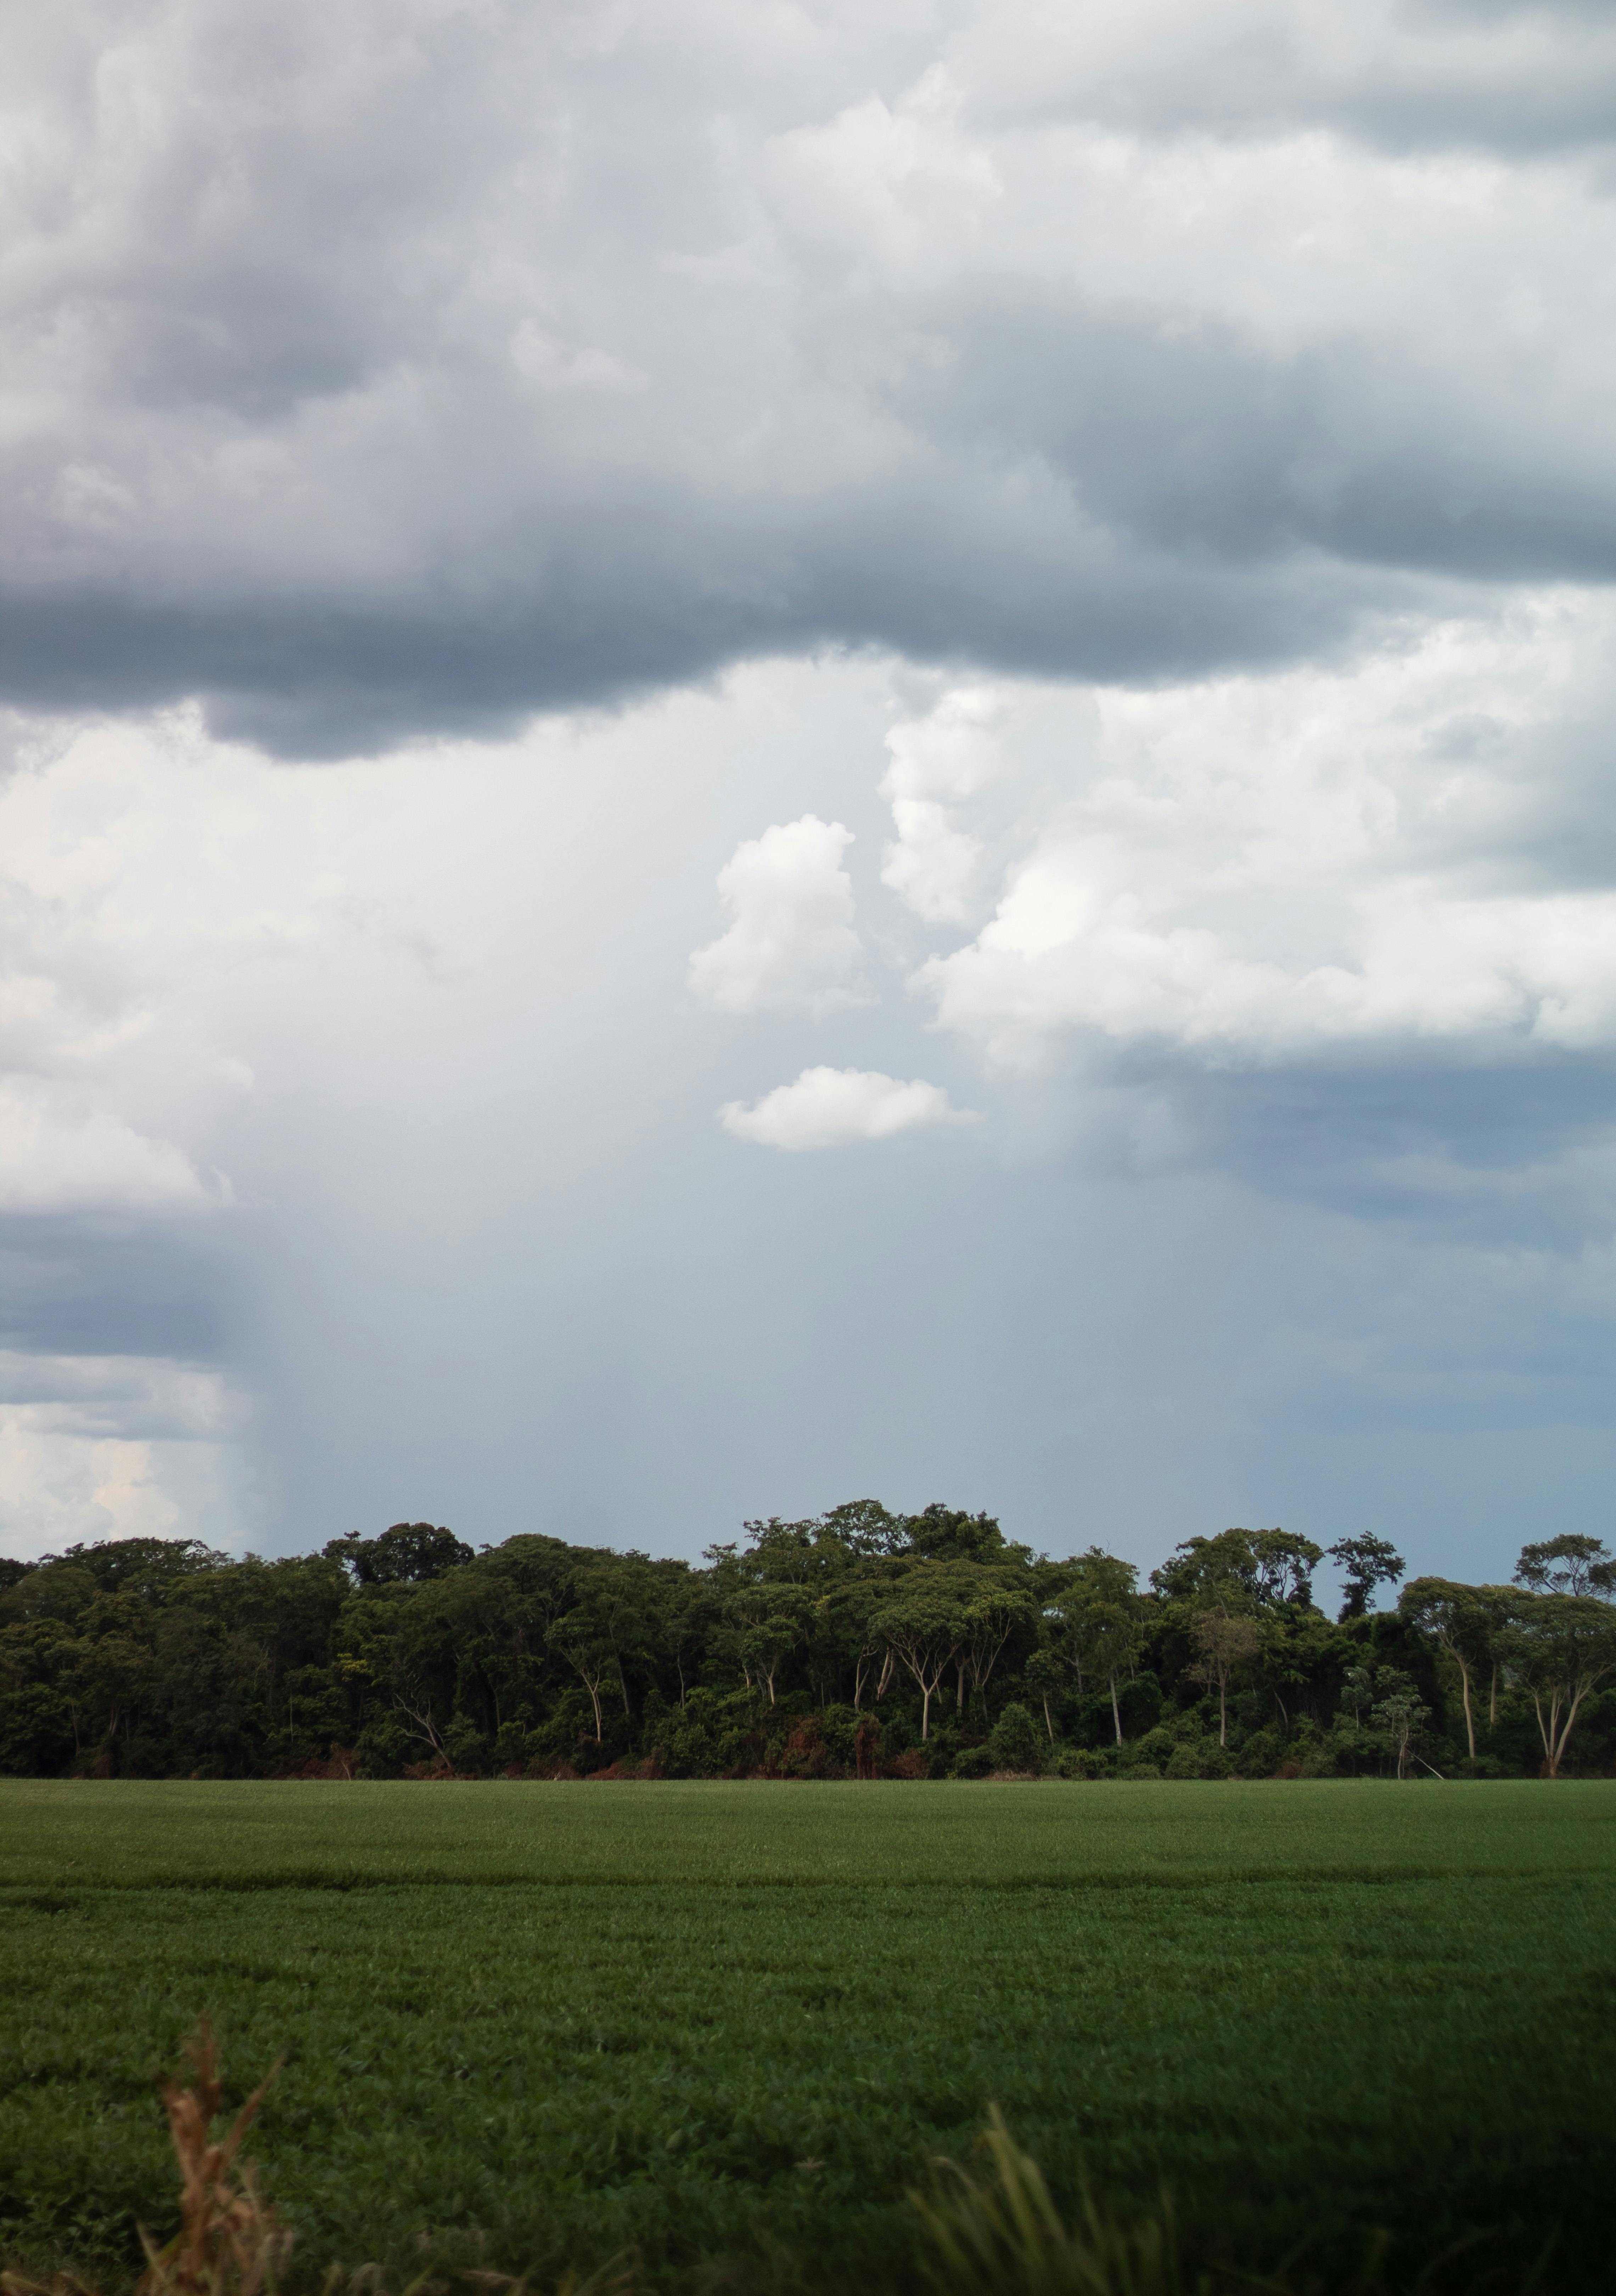
O mercado de milho opera com negócios limitados em diferentes regiões produtoras do país, em um cenário marcado pela combinação entre chuvas acima do esperado e cautela generalizada entre compradores e vendedores. Segundo levantamento da consultoria TF Agroeconômica, a demanda tem se concentrado principalmente na reposição de estoques, enquanto produtores mantêm a oferta mais restrita diante das incertezas climáticas que afetam o andamento da safra 2026/27.
Esse comportamento mais conservador por parte dos dois lados do mercado tem resultado em oscilações pontuais nas praças regionais, sem uma tendência uniforme de alta ou queda. A volatilidade observada reflete tanto o estágio avançado, mas ainda incompleto, do plantio em algumas regiões quanto o impacto direto do excesso de umidade sobre o ritmo das operações agrícolas.
Rio Grande do Sul enfrenta excesso de chuva durante a semeadura
No Rio Grande do Sul, os preços do milho variam entre R$ 60 e R$ 69 por saca, de acordo com a praça consultada. A média estadual apurada pela Emater recuou 0,37%, cotada em R$ 62,44 por saca, reforçando o cenário de estabilidade com viés de leve baixa no estado.
A semeadura da safra 2026/27 já atingiu 75% da área prevista, mas o avanço dos trabalhos tem sido dificultado pelo excesso de umidade registrado nas últimas semanas. Em municípios como Ijuí e Santa Rosa, temporais provocaram danos pontuais causados por granizo e erosão, o que pode obrigar produtores a realizar ressemeadura em áreas mais afetadas.
Paralelamente à semeadura da safra voltada à comercialização, o plantio de milho destinado à produção de silagem avança em ritmo mais lento, atingindo cerca de 50% da área estimada no estado. A atividade leiteira, que depende diretamente desse insumo para a alimentação animal, acompanha de perto a evolução climática nas próximas semanas.
Santa Catarina mantém dependência de milho de outras regiões
Em Santa Catarina, o mercado segue travado pela diferença entre os valores pretendidos por vendedores e compradores. As referências de venda giram em torno de R$ 60 por saca, enquanto as indicações de compra permanecem próximas de R$ 55, o que dificulta o fechamento de negócios.
Esse descompasso de preços é especialmente sensível no estado, que historicamente depende da entrada de milho produzido em outras regiões para suprir sua demanda interna, voltada principalmente à produção animal. A manutenção dessa diferença de valores tende a manter o volume de negócios reduzido enquanto não houver convergência entre as partes.
Paraná registra recuos na maioria das praças
No Paraná, a cautela nas negociações também é predominante. As referências de venda se mantêm próximas de R$ 60 por saca, enquanto a demanda gira em torno de R$ 55, na condição CIF, evidenciando resistência tanto de compradores quanto de vendedores em ajustar suas posições.
As cotações pagas ao produtor recuaram na maior parte das praças monitoradas no estado. Em Cascavel, a saca de milho caiu 1,74%, cotada a R$ 56,03. Londrina foi uma exceção ao movimento geral, registrando alta de 0,33%, com a saca cotada a R$ 63,61.
No campo, o plantio da primeira safra 2026/27 já alcançou 80% da área prevista no Paraná. Apesar do avanço expressivo, as chuvas recentes têm atrasado as operações de semeadura remanescentes e dificultado o manejo das lavouras já implantadas, exigindo atenção redobrada dos produtores quanto ao controle fitossanitário e à aplicação de insumos.
Mato Grosso do Sul interrompe sequência de altas
Em Mato Grosso do Sul, o mercado de milho passou a apresentar recuos após um período de valorização consecutiva. Atualmente, os negócios são fechados entre R$ 53 e R$ 56 por saca, dependendo da praça e das condições específicas de negociação.
Entre as regiões acompanhadas, Dourados registrou a queda mais expressiva nas cotações, enquanto Maracaju apresentou leve alta, mostrando certa heterogeneidade dentro do próprio estado. Esse comportamento distinto entre praças próximas reforça a influência de fatores logísticos e de demanda local sobre a formação de preços.
A indústria de bioenergia segue como um dos principais destinos do milho produzido no estado, absorvendo parte relevante da oferta disponível. Os demais compradores, no entanto, têm atuado de forma mais pontual, priorizando apenas a reposição de estoques necessários para a manutenção das operações no curto prazo.
Panorama geral aponta cautela como característica predominante
De forma geral, o comportamento observado nos diferentes estados indica um mercado de milho marcado pela cautela, tanto entre produtores quanto entre compradores industriais e cooperativas. A condução da safra 2026/27, ainda em fase de implantação em boa parte das regiões, segue como fator determinante para a formação de expectativas de curto e médio prazo.
As condições climáticas, especialmente o excesso de chuvas em determinadas áreas, continuam sendo acompanhadas de perto por produtores e agentes de mercado, já que impactam diretamente tanto o ritmo do plantio quanto a qualidade das lavouras em estágio inicial de desenvolvimento.
Enquanto a semeadura avança de forma desigual entre os estados, o mercado físico deve continuar refletindo essa combinação de oferta limitada e demanda seletiva, mantendo negociações pontuais e preços sujeitos a ajustes conforme a evolução das condições climáticas e o andamento da safra ao longo das próximas semanas.