Safras e comércio exterior definem rumo dos preços agrícolas na semana
Cenário geral do mercado agrícola
O comportamento dos preços agrícolas nesta semana deve seguir condicionado por um conjunto de fatores que envolvem o avanço das colheitas no hemisfério norte, o início do plantio no Brasil e a intensificação da disputa entre os principais países exportadores de grãos. A análise consta do Conexão Mercado Agro, relatório semanal produzido pelo Banco do Brasil, que traz perspectivas para o período compreendido entre 28 de setembro e 2 de outubro.
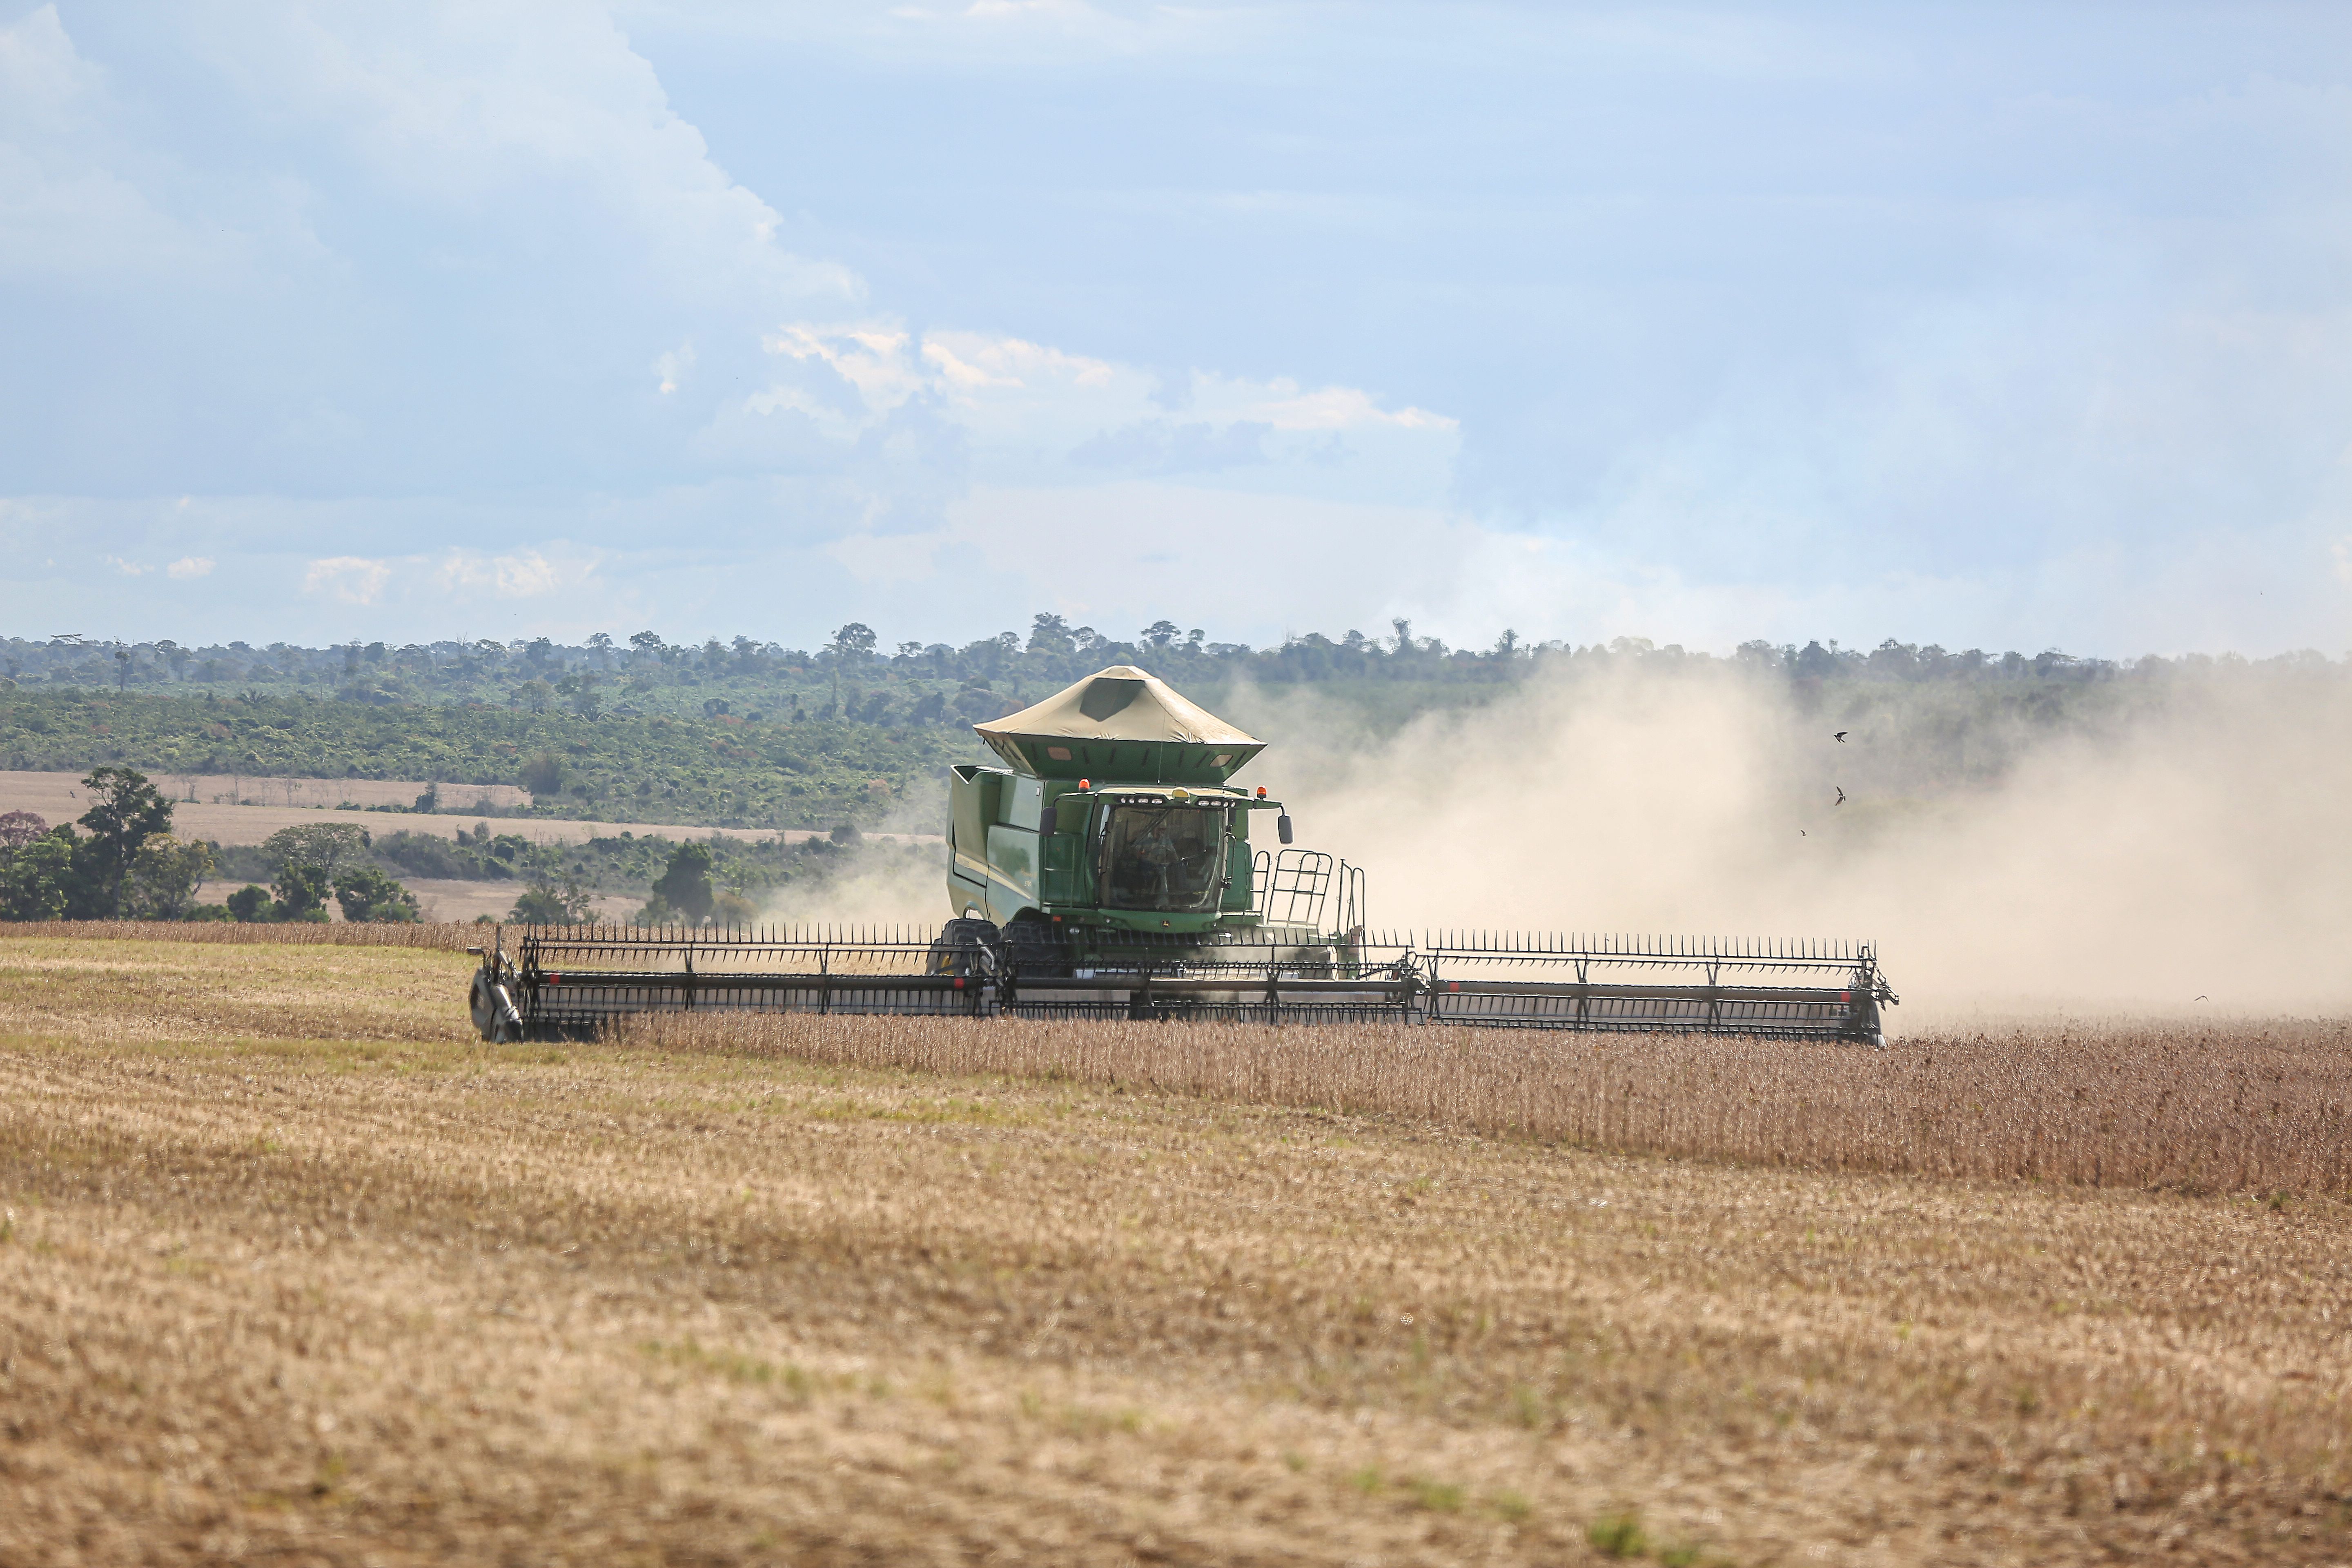
Segundo o documento, soja e milho seguem como as commodities mais observadas pelo mercado, justamente pela coincidência entre a colheita americana, que avança rapidamente, e o plantio da nova safra brasileira, que começa a ganhar tração no Centro-Oeste. Essa combinação de eventos tende a produzir reflexos diretos sobre os preços praticados tanto no mercado interno quanto nas bolsas internacionais.
Soja: oscilação em Chicago e firmeza no Brasil
As cotações da soja na bolsa de Chicago se mantiveram dentro de uma faixa estreita de variação ao longo da última semana, refletindo um mercado que aguarda definições mais claras sobre o ritmo de comercialização global. As vendas externas dos Estados Unidos somaram 1,7 milhão de toneladas no período, volume considerado dentro do esperado pelos analistas, com a China figurando novamente como a principal compradora do produto americano.
O contrato de novembro de 2026 encerrou a semana com valorização de 1,30%, um sinal de que o mercado futuro ainda enxerga espaço para recuperação de preços em um horizonte mais distante, mesmo diante da pressão sazonal típica do período de colheita.
No mercado brasileiro, a situação se mostrou distinta. Os preços permaneceram firmes na maior parte das regiões produtoras, sustentados por prêmios positivos nos portos e pela baixa disponibilidade do produto no mercado físico. Essa escassez momentânea tem levado vendedores a adotarem postura mais cautelosa nas negociações, o que contribui para manter as cotações em patamares elevados mesmo em um contexto de pressão externa.
Para os próximos dias, o avanço da colheita nos Estados Unidos deve ampliar a oferta disponível no mercado internacional, o que tende a exercer pressão sazonal sobre os preços em Chicago. Por outro lado, a continuidade do ritmo de compras externas, especialmente da China, pode atuar como fator de contenção, evitando quedas mais expressivas nas cotações.
Plantio da soja 2026/27 no Brasil
No território nacional, a atenção do mercado se volta para o avanço do plantio da safra 2026/27 e para as condições de umidade no solo nas principais regiões produtoras do Centro-Oeste. As previsões meteorológicas indicam melhora no regime de chuvas nas áreas em que a janela de semeadura ainda está aberta, o que representa um alívio para produtores que aguardavam condições mais favoráveis para iniciar os trabalhos de campo.
Contudo, o relatório do Banco do Brasil pondera que eventuais atrasos no cronograma de plantio, caso as restrições hídricas persistam em determinadas localidades, podem acrescentar um prêmio de risco climático às cotações da soja. Esse tipo de precificação costuma ocorrer quando o mercado passa a considerar a possibilidade de perdas de produtividade ou de atraso na formação da safra, fatores que impactam diretamente as expectativas de oferta para os próximos meses.
Milho: concorrência internacional se intensifica
No mercado de milho, a concorrência entre os grandes exportadores mundiais ganhou peso nas últimas semanas. A Argentina praticamente concluiu sua colheita, com produção estimada em 64 milhões de toneladas, volume superior às 56 milhões registradas na temporada anterior. O país projeta exportações de 40 milhões de toneladas, reforçando sua posição como fornecedor competitivo no mercado global.
Nos Estados Unidos, a produção de milho é estimada em 401,3 milhões de toneladas, com previsão de embarques de 83,2 milhões de toneladas para o ciclo 2026/27. Esses números consolidam a expectativa de uma oferta global robusta do cereal, o que naturalmente pressiona os preços em um cenário de maior disputa por mercados consumidores.
No Brasil, a programação de exportações de milho para o mês de setembro somou 6 milhões de toneladas, volume inferior às 7,5 milhões embarcadas no mesmo período do ano anterior. Apesar da desaceleração no ritmo dos embarques, os preços médios nas principais praças brasileiras registraram avanço de 1,2% entre os dias 21 e 25, movimento que reflete a firmeza da demanda interna e a menor disponibilidade do produto em algumas regiões.
A entrada da nova safra americana no mercado internacional, somada à competitividade dos preços argentinos, tende a acirrar a disputa por espaço nos principais destinos importadores. Segundo a avaliação do Banco do Brasil, esse cenário deve restringir movimentos mais expressivos de valorização do milho brasileiro, ao mesmo tempo em que o desempenho das exportações nacionais permanece como ponto de atenção constante para o mercado.
Estoques americanos e perspectivas para outubro
Na quarta-feira, dia 30, o mercado internacional volta as atenções para a divulgação do relatório trimestral de estoques de grãos dos Estados Unidos. Trata-se de um dos indicadores mais aguardados pelos operadores, já que fornece um retrato atualizado da disponibilidade de milho e soja no país, influenciando diretamente as decisões de compra e venda nas bolsas de commodities.
Volumes de estoque acima das expectativas do mercado tendem a pressionar as cotações em Chicago, uma vez que sinalizam maior disponibilidade do produto do que o previamente estimado. Por outro lado, números abaixo do esperado podem oferecer suporte às cotações, reduzindo a pressão baixista sobre os preços internacionais.
Olhando para outubro, o relatório do Banco do Brasil destaca que a competição entre Argentina, Estados Unidos e Brasil deve ganhar ainda mais relevância na formação dos preços do milho nacional. A avaliação é de que preços mais competitivos praticados pelas origens concorrentes podem pressionar os prêmios pagos nos portos brasileiros, direcionando parte da demanda internacional para outros fornecedores em detrimento do produto nacional.
Café: exportações em alta pressionam cotações
No mercado cafeeiro, as exportações brasileiras somaram 4,16 milhões de sacas em agosto, representando um crescimento de 31% em relação ao mesmo mês de 2025. O aumento expressivo no volume embarcado reflete a maior disponibilidade do produto, impulsionada por condições climáticas favoráveis tanto no Brasil quanto no Vietnã, segundo maior produtor mundial do grão.
As floradas antecipadas registradas nas regiões produtoras também contribuíram para o cenário de maior oferta, fator que tem exercido pressão sobre as cotações internacionais do café. A combinação entre clima favorável e aumento da disponibilidade do produto tende a manter os preços sob vigilância nas próximas semanas, à medida que o mercado avalia o impacto desses volumes adicionais sobre o balanço global de oferta e demanda.
Boi gordo: oferta restrita sustenta preços
No segmento pecuário, a menor disponibilidade de animais terminados para abate tem sustentado os preços do boi gordo nas últimas semanas. O indicador Cepea/Esalq registrou R$ 357,40 por arroba em 23 de setembro, patamar que reflete o equilíbrio entre oferta reduzida e demanda consistente por parte da indústria frigorífica.
As escalas de abate, que representam o tempo de espera dos frigoríficos para conseguir animais prontos para o abate, variaram entre quatro e 12 dias, a depender da região analisada. Essa variação regional evidencia diferenças na disponibilidade de gado terminado ao longo do território nacional, com algumas praças enfrentando maior escassez do que outras.
Nos contratos futuros negociados na bolsa, os preços para os vencimentos de novembro e dezembro permanecem próximos de R$ 390 por arroba, patamar que sinaliza expectativa de manutenção do cenário de oferta apertada nos próximos meses. Entre as variáveis que devem continuar sendo acompanhadas pelo mercado no último trimestre do ano estão o ritmo das exportações de carne bovina, o comportamento do consumo doméstico e a disponibilidade efetiva de animais terminados para abate nas diferentes regiões produtoras do país.